9月30日,央行等八部门联合出台的《金融产品网络营销管理办法》正式实施,明确禁止金融营销使用“秒到账”“低门槛”“低利率”等诱导性宣传用语,全面规范网贷、理财等金融产品线上营销行为。新规落地后,不少贷款中介主动清理朋友圈广告、解散客户群、降低线上营销热度,行业乱象得到初步整治。但经调查发现,部分网贷App通过更换话术、隐藏费率等方式“换皮整改”,变相延续诱导营销模式,监管擦边问题依然存在。
新规第十条明确划定营销红线,严禁使用虚假误导内容、夸大收益话术,禁止以“秒到账”“无成本”等高诱惑词汇宣传信贷产品,同时杜绝片面宣传优惠、淡化借贷风险的营销行为,从制度上遏制诱导过度借贷的行业顽疾。
新规实施后,应用商店里的多数互联网信贷平台已完成合规整改,显著标注理性借贷、珍惜征信等风险提示。但仍有不少平台规避明文规定,玩起文字替换套路,将明令禁止的“秒到账”替换为各类极速放款话术。
新规第十条明确划定营销红线,严禁使用虚假误导内容、夸大收益话术,禁止以“秒到账”“无成本”等高诱惑词汇宣传信贷产品,同时杜绝片面宣传优惠、淡化借贷风险的营销行为,从制度上遏制诱导过度借贷的行业顽疾。
新规实施后,应用商店里的多数互联网信贷平台已完成合规整改,显著标注理性借贷、珍惜征信等风险提示。但仍有不少平台规避明文规定,玩起文字替换套路,将明令禁止的“秒到账”替换为各类极速放款话术。
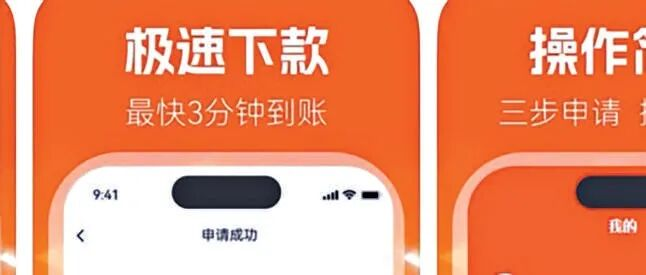
用多多平台宣传页面
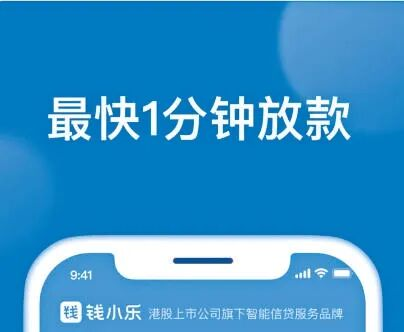
钱小乐平台宣传页面
其中,中原消费金融标注“最快30秒放款”,招联好期贷、榕树贷款、钱小乐等平台宣传“最快1分钟放款”,用多多、桔多多平台分别打出“最快3分钟、5分钟放款”,维信卡卡贷、放薪借等产品则以“实时审批出额”“极速贷款秒批”作为宣传亮点。部分平台还存在话术不统一问题,同一App文案中同时出现1分钟、3分钟两种放款时效宣传,误导性极强。
值得注意的是,各类“最快放款”标注仅代表极少数优质资质用户的最优审批场景,普通用户受征信审核、资质核验等流程影响,实际放款时长往往大幅延长。平台刻意放大极速放款特例、隐藏普遍审核时效,容易让消费者产生“借钱简单、到账快速”的错觉,诱导冲动借贷。
除话术擦边营销外,多款网贷平台在息费展示上继续暗藏套路。部分平台刻意弱化年化利率,主打“日均几毛钱利息”“千元日息0.3元起”“日利率0.03%”等小额低息宣传,利用碎片化息费展示方式,降低用户对综合借贷成本的感知。还有平台推出30天免息、新人限时福利等活动,只宣传优惠福利,不清晰披露后续分期成本、担保费用、综合费率,信息披露残缺不全。
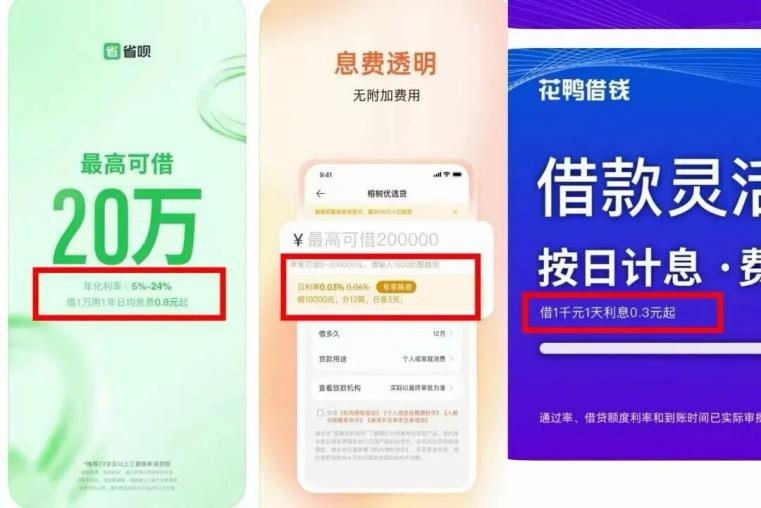
事实上,今年8月1日落地的《个人贷款业务明示综合融资成本规定》已明确要求,所有贷款产品必须规范折算、醒目展示年化利率。本次新规也强调,利率、费率等核心信息需与合同条款一致,严禁刻意隐瞒、模糊展示借贷成本。业内分析指出,平台优先展示小额日息、弱化年化利率、隐藏附加费用的操作,均不符合合规披露要求。
针对行业花式整改乱象,中国互联网金融协会已发布典型负面案例,明确“最快几分钟到账”“单日最低利息”等话术,与被禁止的“秒到账”“低利率”属于同类诱导营销,本质均是通过夸大优势、淡化风险等方式误导消费者,属于违规营销范畴。
业内专家表示,新规实施旨在斩断诱导过度借贷的营销链条,保护金融消费者合法权益。当前行业内表面整改、变相擦边的乱象,凸显后续全链路、常态化监管的必要性。未来监管将持续细化合规标准,整治文字游戏式整改,倒逼金融营销回归透明、真实、规范,引导理性借贷的消费理念。
来源/北京日报
编辑/景雪琪 何海潮
编辑/景雪琪 何海潮